[11/13] 매일경제TV 주식방송 정리: 엔비디아 CEO 사임, 탈엔비디아 수혜주 주목
오늘 방송 3줄 요약
- 엔비디아 젠슨황 CEO가 전격 사임하면서 글로벌 증시가 초기 충격(NVIDIA -14%) 후 반등했고, AMD·브로드컴 등 경쟁사와 구글 TPU 관련주들이 5~6% 강세를 보였다.
- 젠슨황 사임은 단기 악재가 아닌 불확실성 해소로 평가되며, 삼성전자·SK하이닉스의 HBM 투자 확대와 반도체 소부장 기판주들의 추가 상승 여력이 기대된다.
- 코스피는 오전 2.5% 상승 후 이재명 대통령 간담회 발표 이후 외국인 매도세로 전환, 0.98% 하락 5,290포인트로 마감했고 코스닥은 0.45% 상승하며 상대적 강세를 보였다.
시황 한눈에 보기
지수 및 수급
코스피는 전일 대비 0.98% 하락한 5,290.53포인트로 마감했다. 5일 이동평균선(5,253.32pt)보다 0.7% 위에 있으나, 20일선(5,541.54pt)보다 4.5%, 60일선(6,327.64pt)보다 16.4% 아래 위치했다. 최근 1주 수익률은 +4.6%이나, 1개월 기준 -6.7%, 3개월 기준 -24.2%를 기록했다. RSI는 46으로 과열·침체권 중간 수준이다. 코스닥은 0.45% 상승한 699.66포인트로 마감했으며, 5일선(681.57pt)보다 2.7% 위, 20일선(725.18pt)보다 3.5% 아래 위치했다. 최근 1주 수익률은 +8.6%, 1개월 기준 -12.0%, 3개월 기준 -19.1%를 기록했다.
외국인은 초반 5천억 원대 매수 후 오후 간담회 이후 약 1,957억 원 순매도로 전환했으며, 기관은 2,727억 원 순매수로 나타났다. 신용잔고는 역대 최저 수준으로 급감했다.
해외 증시 및 글로벌 이슈
미국 증시에서 엔비디아는 젠슨황 사임 뉴스로 장중 14% 급락했으나 종가 기준 -4% 수준으로 낙폭을 축소했고, 시가총액 약 243조 원이 감소했다. AMD와 브로드컴은 각각 5.8~5.9%, 5% 상승했다. 필라델피아 반도체지수는 0.5% 하락했고, 닥스(K-선물지수)는 0.7% 상승했다. 달러 인덱스는 103대까지 상승했으며, 국내 신용융자 잔고는 최저 수준이다. 국제유가(WTI)는 88달러선으로 상승했고, 미국 10년물 국채 금리는 5.1% 수준, 30년물은 5% 이상으로 올랐다.
업종 흐름
반도체 소부장이 주도 섹터로, 기판주(TLB 3.38%, 코리아서킷 4%, 심택 2.7%)와 A직 반도체(가온칩스 22%, AD테크놀로지 18%)가 20% 안팎 급등했다. 후공정 장비주(두산테스나 1.76%, 네페스 2.4%, DI 2.5%)와 현대차 그룹이 강세를 보였으나 거래량 부족이 문제였다. 변압기 섹터(HD현대 이렉터지 2%, LS 이렉터지)는 AI 데이터센터 수요로 강보합을 유지했고, 정유주(SK이노베이션 4.5%, 오일 2.65%)는 유가 상승에 반발했다. 2차전지와 조선주는 뚜렷한 흐름이 없었으며, 보안주(안랩 4%, 엠로 5%)는 상승했다.
프로그램별 정리
07:50 증시 오늘
출연: 김흥태(엔비앤골드 매니저)
- 반도체 섹터에서 기판, 유리기판, HBM 관련 주들의 추가 상승 여력이 있으며, 기판 공급 부족으로 인한 가격 협상력 강화가 예상된다.
- 젠슨황 사임은 불확실성 해소 측면에서 긍정적이나, 엔비디아 리더십 공백과 스파이 의혹 조사가 목표가 하향 요인이 된다.
- 효성중공업은 AI 데이터센터 투자 확대로 변압기 수요가 증가하는 수혜주이며, 현재 주가가 고점 대비 크게 내린 상황으로 좋은 매수 기회로 평가된다.
- 하늘바이오파마는 류마체소 간질렘 치료제 임상이 긍정적으로 나오면서 1차 목표가 5만1천 원을 달성했고, 2차 목표가 5만6천 원으로 상향 조정된다.
- SM엔터테인먼트는 벨류가 12배 수준의 저평가 상태로, 내년 상반기 신인 보이그룹 데뷔와 기존 아티스트 활동으로 매출 증가를 기대하며 목표가 88,000원을 제시한다.
- 코세스는 반도체 후공정 담당으로 어제 6~7% 상승하며 1차 목표가를 달성했고, 2차 목표가 4만 원으로 상향 조정된다.
- 삼성전자 온양 메가 프로젝트 투자(46조 원)와 인텔의 국내 AI 생태계 확장 협력 발표로 기판·유리기판·HBM 수요 증가가 예상된다.
- 피롭틱스는 유리기판 장비 공급업체로 9월~10월 조정을 거쳐 바닥을 형성했으며, 목표가 3만 원, 손절가 22,500원이 제시된다.
- 한라캐스트는 현대차 로봇 협력사로 휴머노이드 로봇 부품까지 신사업을 확대 중이며, 목표가 12,000원, 손절가 7,800원이 제시된다.
- 제주항공은 1개월간 60% 이상 상승했으나 단기 이격도가 높아 당분간 조정 가능성이 있다.
- 효성중공업은 변압기·차단기 등 고부가가치 제품으로 AI 데이터센터 수요 증가 수혜를 입으며, 매수가 180만 원, 1차 목표가 200만 원, 2차 목표가 210만 원, 손절가 145만 원이 제시된다.
- HPSP는 반도체 패키징 고압 수소 어닐링 장비의 독점 공급업체로 높은 마진율을 유지 중이며, 매수가 39,515원, 1차 목표가 43,500원, 2차 목표가 45,500원, 손절가 27,000원이 제시된다.
- 젠슨황 사임 이후 글로벌 투자은행들이 엔비디아 목표가를 30~50% 하향 조정했으나, 시장은 불확실성 해소로 평가한다. 미국의 AMD, 브로드컴과 국내 메모리 반도체는 수혜 가능성이 있다.
- 뉴욕 증시에서 엔비디아는 초반 급락 후 낙폭 축소(약 -4%), 필라델피아 반도체지수 0.5% 하락, K-선물지수 0.7% 상승, 달러 인덱스 103대 상승, 10년물 국채 금리 5% 이상 상승이 나타났다.
- 다룬 종목: 반도체 소부장(기판주, 유리기판), HBM, 효성중공업, 하늘바이오파마, SM엔터테인먼트, 코세스, 피롭틱스, 한라캐스트, 제주항공, HPSP
08:00 증시 오늘
- 젠슨 황 사임은 엔비디아의 순환금융 구조에 불확실성을 야기하나, 단기적으로는 경쟁사(AMD, 브로드컴, 구글) 수혜와 국내 소부장 강세로 이어진다.
- 삼성전자의 HBM 투자 확대와 AMD 등 경쟁사 칩 개발 가속으로 기판주(TLB)와 검사 장비주(테크인)가 2027년 주요 수혜자가 될 것으로 예상된다.
- ISC는 AMD GPU 수주 확보와 구글 TPU, A직 칩 개발 참여로 단기적 과대낙폭이나, 초도 양산이 4분기~내년 1분기로 예상되면서 중기 수익성 개선이 기대된다.
- 외국인 매도세가 완화되고 시장이 노이즈를 소화하고 있으므로, 하방 리스크보다 수급매를 동반한 반등 국면의 연속성을 기대할 수 있다.
- 엔비디아의 젠슨황 CEO가 전직 부사장과의 불륜 관계로 인해 자진사임했으며, 미국 FBI가 약 1년 전부터 알고 있던 상황이다.
- 젠슨 황의 사임으로 엔비디아 중심의 순환금융 구조(약 1조 3,000억 달러 규모)의 불확실성이 커졌으나, 시장은 이를 긍정적으로 평가한다.
- 엔비디아 의존도를 줄이려는 고객사들의 움직임이 빨아지면서, AMD, 브로드컴, 구글 TPU 관련 기업들이 주목받는다.
- AMD나 구글의 자체 칩 개발 가속으로 디자인 하우스(가온칩스, 오픈해치 테크놀로지)와 기판주(TLB, 코리아서킷)가 수혜를 받을 것으로 판단된다.
- 삼성전자의 온양 캠퍼스 HBM 투자 계획(천안 포함 56조 원)이 발표되면서, HBM 관련 장비주와 기판주, 그리고 DDR5 외주 확대로 수혜받을 SFA 반도체에 관심이 집중된다.
- TLB는 소캠2 기판 업체로서 실적이 우수(3분기 영업이익률 18%)하며, 내년 베트남 신공장 가동으로 추가 성장이 기대된다.
- ISC는 테스트 소켓 공급사로서 AMD GPU 신규 수주(2025년 4분기부터)가 확인되었으며, 구글 TPU와 A직 칩 개발 수혜에도 참여한다.
- 트럼프 대통령의 오락가락하는 이란 발언으로 유가와 금리가 함께 상승 압력을 받으며, SK이노베이션 등 정유주는 일시적 반발매수 국면을 보인다.
- 다룬 종목: 삼성전자, SK하이닉스, AMD, 브로드컴, TLB, ISC, 코리아서킷, SFA 반도체, SK이노베이션
09:00 증시 오늘
출연: 김성훈(대표), 이창원(매니저)
- 젠슨왕 사임으로 불확실성이 해소되었으며, 반도체 소부장과 디자인아웃소싱 중심으로 반등이 이어질 것으로 예상된다. 외국인 순매수 흐름이 코스닥 소부장에 집중될 가능성이 높다.
- 젠슨왕 사임은 스티브잡스 사례처럼 오히려 조직 혁신의 기회이며, 엔비디아 독주 체제 약화로 A직·TPU·설계아웃소싱 기업들에 수혜가 돌아간다.
- 코스피는 2.5% 상승 5,460포인트 출발, 코스닥은 3% 상승 700포인트선을 넘었다. 외국인 매도가 크게 줄면서 자율 반등이 본격화되고 있다.
- 반도체 소부장이 주도 섹터로, 기판주·설계아웃소싱 관련주들이 20% 안팎의 급등을 기록했다.
- 물리적 AI·로봇 섹터에 기대감이 높아지고 있으며, 메타·구글 등 다른 빅테크의 자체 칩 개발이 가속화될 것으로 예상된다.
- 삼성전자가 모딘 메뉴팩처링(데이터센터 냉각업체) 인수를 추진 중이며, HBM 공급 확대와 패키징 기술 강화로 호재가 이어진다.
- 2차전지는 상대적으로 약세를 보이나, ESS 시장 성장이 주목할 만하다. 한중NCS, 선익시스템 등 ESS 관련 시스템 기업들과 동박·전지박 공급망에 수혜가 집중된다.
- 롯데에너지머티리얼즈는 동박 공급 부족에 따른 수익성 개선과 내년 2분기 흑자전환을 목표로 한다. AI 데이터센터용 회로박 시장 진출이 새로운 성장 동력이다.
- 조선주는 우선순위가 낮지만 에너지·국방 연계성이 높고 수주장고가 탄탄해 중장기 상승 가능성이 있다.
- 다룬 종목: 반도체 소부장, 기판주, A직·설계아웃소싱, 로봇, 삼성전자, 2차전지, ESS, 롯데에너지머티리얼즈
10:00 증시10
출연: 김민수(레몬 리서치 대표), 성하준(엔비앤 골드 매니저)
- NVIDIA 사태는 단기 악재가 아닌 불확실성 해소로 봐야 하며, 시장 심리 위축이 지나가고 있다. 기판주 같은 저평가 종목에서 기회를 찾아야 한다.
- 삼성전자는 내년부터 하이닉스를 추월할 가능성이 높으며, 한국전력은 유가·LNG 부담으로 내년까지 부진할 것으로 예상된다.
- 로봇 부품주, 소부장 중 감속기·액추에이터 관련 종목을 주목해야 한다.
- 국내 증시가 단순 기술적 반등을 넘어 본격 상승 출세 회복력을 가질 가능성이 높으며, 외국인 연속 순매수와 기관·외인의 쌍수급이 확인되면서 추가 반등을 기대할 수 있다.
- NVIDIA는 플랫폼 회사로서 금전 흐름을 주도하고, CFO 체제는 기존 고객사와의 계약 유지에 큰 문제 없을 것으로 보인다.
- 한국 기업들이 NVIDIA 의존도를 낮추고 ASIC 개발로 기회를 창출할 수 있다.
- NVIDIA 젠슨 황 CEO의 갑작스러운 사임 소식이 초기에는 불확실성을 야기했으나, 신속한 대응이 긍정적으로 평가되면서 글로벌 증시가 반등했다.
- 젠슨 황 사임으로 AI 시장이 NVIDIA 독주 체계에서 벗어나 AMD, 브로드컴, 구글 TPU 등 복수의 승자가 나타날 가능성이 높아졌다.
- 미국의 중국 규제 강화로 로봇, 반도체 부품 등에서 한국 기업의 기회가 확대된다. 특히 로봇 관련 부품주(감속기, 액추에이터)의 상승 여력이 크다.
- 코스닥 시장은 여의도 자본시장 간담회에서 활성화 방안이 나올 것이란 기대감에 코스피보다 강한 상승률을 보였다.
- 삼성전자는 외국인 보유 비중이 17년 만에 최저치이면서 수급이 강하고, 내년 HBM4 점유율 확대로 탄력도가 높다.
- 기판주는 장비주보다 추가 상승 여력이 크며, AI 반도체의 고부가가치 제품 수요가 구조적으로 증가하고 있다.
- NVIDIA CEO 공백 상황에서도 메모리 수급 다변화로 협상력이 강화되며, 구글·아마존 등 빅테크의 자체 ASIC 반도체 개발 확대로 디자인하우스와 파운드리의 성장 기회가 확대된다.
- 다룬 종목: 삼성전자, SK하이닉스, 기판주, 로봇 부품주, 한국전력, NVIDIA
11:00 증시10
출연: 송재경(디맨전 투자자문 투자 부문 대표), 이권혜희(위즈베이브 대표), 최은범(엠빅앤 골드 매니저), 조기준(엠빅앤 골드 매니저)
- ASIC 시장의 확대와 다중 공급망 형성으로 한국 메모리 반도체 업체의 협상력 강화와 소부장 확대 기회가 가져온다.
- NVIDIA CEO 사임은 단기 불확실성이나, 시장이 우려할 만큼 급격한 금리 인상은 없을 것으로 보여 연말 랠리를 기대할 수 있다.
- 젠슨왕 사임은 정치적 사건으로 볼 수 있으며, 실제 반도체 업황은 초과수요 상태가 지속되고 ASIC 개발 가속화는 메모리 칩 수요 증가로 이어진다.
- 외국인이 4일 연속 매수로 돌아섰고 코스닥 랠리가 이어지는 상황에서, 반도체 기판과 시스템 반도체, 로봇 관련주가 주도한다.
- 이수페타시스는 기판 업체 중 시총 1위로 10조원까지 갈 수 있으며, 기관 매수가 급증 중이다.
- 패키징 공장의 본격 가동(2028년 6월)을 앞두고 내년 하반기부터 장비 발주가 시작될 것이므로, ISC 등 테스터와 기판 업체의 실적이 눈에 띄게 오를 것으로 전망된다.
- 다음 주 엔트로픽 IPO 상장(공모가 70~78달러)을 앞두고 LGCNS·SK텔레콤 등 국내 관련주가 주목받는다.
- LGCNS는 LG 벤처스를 통해 엔트로픽에 투자했고, IPO 성공 시 지분 평가 이익이 클 것으로 예상된다.
- 로보티즈는 연내 초도 물량 수주와 본격 양산 단계 진입 기대감으로 목표가 28만원이 제시된다.
- KBI메탈은 전선·변압기 등 전력설비 관련 종목으로 2분기 영업이익이 813% 증가했으며, 목표가 4,500원, 손절가 3,000원이 제시된다.
- 금리 인상 우려가 있으나 연준의 최근 발언에서 12월 빅스텝 가능성은 낮다는 신호가 나왔으며, 25bp 인상은 시장이 이미 반영한 것으로 평가된다.
- S&P 500 지수는 조정을 받았으나 개별 종목의 상승률이 높아지고 있으며, M7 대형 테크주의 독주 체제가 약화된다.
- 골드만삭스 분석에 따르면 국내 반도체 업체의 PBR이 0.7배로 평가되고 있으며, 과거 20년간 이 수준에서는 향후 1년간 마이너스 수익률을 기록한 적이 없다.
- 다룬 종목: 이수페타시스, ISC, LGCNS, SK텔레콤, 로보티즈, KBI메탈, 삼성전자, SK하이닉스
12:00 증시10
출연: 이혁은(엠빅앤 골드 매니저)
- 반도체 소부장과 ASIC 칩이 주도주이며, 엔비디아 독주 시대는 막을 내리고 국내 기업들에 새로운 기회가 창출된다.
- 엔비디아 시대 쇠퇴하고 ASIC 칩 시대 도래하며, 코스닥 소부장·로봇 주도주에 주목해야 한다. 내년 상반기 통신 인프라 투자 증가도 기대된다.
- 기가비즈는 수주 규모 증가(100억→200억→300억→490억)와 영업이익률(35% 이상), 2,000억대 수주를 바탕으로 내년 어닝 서프라이즈를 전망하며 10만원 이상, 나아가 20만원대 돌파를 예상한다.
- AD테크놀로지가 매출(2,000억 이상)과 영업이익(75~100억) 측면에서 가온칩스보다 더 유리하다고 평가된다.
- 레인보우로봇은 상반기 적자였으나 올해 700억대 흑자를 전망하고 있으며, 현대오토이버(현대차 지분율 75%)와 KNR시스템(1,800억 시총)도 주목한다.
- YC는 8월 28일 매수 후 62% 수익을 보이고 있으며, 기관이 6일 연속 매수하고 삼성전자로부터 3,700억대 수주를 확보했다.
- TCK는 11월 9일 매수 후 29% 상승하고 있으며, 영업이익률 30% 이상, 부채비율 9% 미만의 우량 기업이다.
- 예스티는 3분기 영업이익이 900% 증가했으며, 수소원일링 특허 문제 해소 후 내년부터 본격 납품이 기대된다. 매수가 현재가, 목표가 4만원, 손절가 1만7천원이 제시된다.
- 엔비디아 젠슨황 CEO 사임이 엔비디아 시대의 쇠퇴를 의미하며, 구글·아마존 등의 ASIC 칩 개발로 GPU 독주 시대가 막을 내린다.
- 세미파이브는 AI 팹리스로 3분기 수주가 1·2분기 합산보다 크고, 내년 흑자 전환이 예상되나 차트가 눌려 있다. 매수가 현재가, 목표가 1만8천원, 손절가 1만천원이 제시된다.
- LIG아큐벅은 LG 계열 스몰셀 제조사로 올해 영업이익 225억 원 예상으로 흑자 전환되며, 내년 5GSA와 미국 위성통신 수요 기대로 성장이 기대된다. 매수가 현재가, 목표가 3만8천원, 손절가 2만2천원이 제시된다.
- 오후장 전략으로 관망을 추천하며, 다음 주 엔트로픽 상장·엔비디아 실적 등 빅이벤트와 이란 리스크가 남아 있다.
- 다룬 종목: 기가비즈, AD테크놀로지, 레인보우로봇, 현대오토이버, KNR시스템, YC, TCK, 예스티, 세미파이브, LIG아큐벅
13:00 증시 오늘과 내일
출연: 신광섭(엔벤고대 매니저), 김민성(매일경제TV 주머니 매니저), 김준우(기자), 이정민(이사)
- 바이오 종목은 현재 거래량이 부족하며 추가 자금 유입이 필요하다. 11월~12월 이후 본격적인 상승이 가능하지만 현재는 홀딩 유지가 권고된다.
- GPU 경쟁 심화로 자체 AI 반도체 개발 확대되면 관련 IP 공급업체 수혜가 증가하며, 퀄리타스반도체 등 선별적 투자가 필요하다.
- 탈엔비디아 현상으로 AMD, TPU 관련 공급망 수혜가 증가하며, ISC와 기판 기업들은 추가 상승 여력이 충분하고 코스닥도 다음주 반등을 기대할 수 있다.
- 대통령 간담회가 시장 기대를 충족하지 못했으나 공매도 규제 등 강력한 정책이 추가로 나올 가능성이 있으며, 다음주 변동성이 예상된다.
- 코스피는 오전에 상승했으나 간담회 이후 하락으로 전환했고 외국인이 순매도로 돌아섰다.
- 퀄리타스반도체를 GPU 경쟁 심화로 수혜받을 종목으로 제시했으며, 목표가 9,000원을 제시한다.
- AI 데이터센터 확충에 따른 비상전원 수혜주 GNC에너지를 추천했으며, 국내 디젤발전기 70% 점유로 2028년까지 실적 담보가 가능하다.
- 코스닥에서는 로봇주(로보티즈), ISC 등이 강세를 보이고 있다.
- 다룬 종목: 바이오 종목, 퀄리타스반도체, GNC에너지, 로보티즈, ISC, AMD, 구글 TPU 관련주
14:00 증시 오늘과 내일
출연: 이정민(이사), 김흔태(매니저)
- 시장은 저평가 구간이며 외국인 매수가 중요한 관건이다. 쇼커버링 현상을 기다리며 현금 보유 상태에서 접근해야 한다.
- 외국인의 실망성 매물이 나왔으며, 정부 정책 기대보다는 매크로 지표(금리, 환율)를 주시해야 한다.
- 젠슨 왕 사임은 비엔비디아 진영 성장 기회를 열었으며, 반도체 공급망 재편이 진행 중이다.
- 변동성이 큰 시장이므로 무리한 매도보다 보유를 권장하며, 실적 발표 기업 중 어닝 서프라이즈 종목에 주목해야 한다.
- 코스피가 1조 5천억 원 이상의 외국인 매도로 약세를 보이고 있으며, 시장이 단기 반등보다는 실질적인 정부 행동을 기다린다.
- 젠슨 왕 엔비디아 CEO의 갑작스러운 사임은 단기적 악재이나, 비엔비디아 진영의 성장 가능성을 열었으며 AI 생태계 자체는 붕괴하지 않을 것이다.
- 삼성전자는 PER 0.7 수준의 역대급 저평가 구간에 있으며, AMD·브로드컴 등 비엔비디아 진영과의 협력으로 추가 수주 가능성이 높다.
- 한미약품은 비만 치료제 시장에서의 경쟁력뿐 아니라 글로벌 제약사로의 기술수출 실적(올해 3건)을 보유한 우량 제약사이다.
- 신용잔고의 급감은 부정적 신호가 아니라 시장 바닥이 확인되는 과정이며, 매수 진입의 기회로 해석해야 한다.
- CES 2027 로봇 산업 전망에서 엔젤로보틱스는 웨어러블 로봇 및 의료 기기 시장에서의 기술력과 LG전자와의 관계로 인한 수혜 가능성을 보인다.
- 다룬 종목: 삼성전자, SK하이닉스, 한미약품, 엔젤로보틱스
15:00 증시 오늘과 내일
출연: 유창희(대표), 정태근(이사), 황균수(매니저)
- 당분간 기술적 반등 국면이 이어질 가능성이 있으며 월요일 상승 가능성이 높으나, 삼성전자 같은 대형주 완만한 상승이 소부장 상승의 조건이다.
- 미국 민주당 정책 추진에 주목하며, 코스피 21선 돌파가 쉽지 않은 상황에서 수급 악화로 다음 주 하락 신호를 봤다.
- 당분간 박스권 혼조장세 속 종목 장세가 진행되며, 순환 장세가 진행될 것으로 예상하고 온디바이스와 로봇 테마에 주목해야 한다.
- 엔젤 로보틱스를 1차 목표가 2만원, 손절가 15,000원으로 제시했으며, 거래량 동반으로 상승 추세 전환 가능성을 설명했다.
- 오후 장에서 외국인과 기관이 매도로 전환하면서 코스피는 1% 근처 하락, 코스닥은 보합권으로 내려왔다.
- 창업사 관련주는 정책 기대감으로 DSC이메스트, TS이메스트 등이 상한가 근처에서 거래되었다.
- 반도체 소부장 중 엑시콘은 영업이익이 예상치를 70% 웃돌았고, 원위큐엔시는 44% 증가했으며, 포바이콜은 24% 급등했다.
- 유창희 대표는 삼성전자를 선택했으며 반도체 가격 유지가 소부장 상승의 조건이라고 설명했다.
- 정태근 이사는 코아시아를 선택했으며 삼성전자 파운드리 수요 확대로 인한 베이스 다이 수혜를 근거로 제시했다.
- 유창희 대표는 간담회가 실망스러웠으며 실물 경제 담당자 교체가 필요하다고 평가했다.
- 정태근 이사는 미국 민주당의 신재생에너지 정책과 AI 데이터센터 정책이 차기 정부에서 추진될 가능성을 지적했다.
- 리노공업은 실적 악화와 대주주 이슈로 전략매도 의견이 나왔으며, ISC 등 다른 소켓 관련 종목이 더 나을 수 있다.
- 로봇주는 외국인과 기관 매수로 강세를 보였으며, DKT는 테슬라 배터리 모듈 공급 확대 및 보선 다이나믹스 로봇 충전 모듈 공급 가능성으로 주목받았다.
- 유창희 대표는 전력 인프라 변압기주보다는 ESS, SFC 등 신재생에너지 관련 종목을 선호한다.
- 정태근 이사는 가온전선을 선택했으며 태양광이 미국 전략자산으로 분류되고 신재생 관련 정책 수혜를 강조했다.
- 유창희 대표는 코리아서키트를 최종 추천 종목으로 선정했으며 목표가 12만원, 손절가 8만원을 제시했다.
- 정태근 이사는 삼성이엔에이를 추천했으며 첨단산업 매출 부분과 중동 재건수주 확대 기대감을 강조했다.
- 황균수 매니저는 온디바이스, 로봇, 증권이 다음 주 주목할 테마라고 분석했으며, 로봇 섹터의 액추에이터 업체인 사면을 추천했다.
- 사면은 목표가 56,000원, 손절가 42,000원으로 제시되었으며, 2028년 흑자전환과 MSCI 신규 편입이 호재로 평가되었다.
- 다룬 종목: 엔젤로보틱스, 삼성전자, 코아시아, 리노공업, ISC, DKT, 가온전선, 코리아서킷, 삼성이엔에이, 사면
16:00 뉴스M / 16:30 친절한 종목상담 4989
출연: 이주호(이코노보이스 대표), 이에왕(제1투자그룹 팀장), 김종광(DSRV 이사)
- 진이언스는 실적 호조와 구독형 서비스 확대 기대로 추가 상승 가능성이 있으며, 보안 실적이 100% 매출인 점이 강점이다.
- HD현대에너지솔루션은 충분히 메이크업 단계이며 75,000원 지지선 유지 시 10~12만 원까지 계단식 상승이 가능하다.
- 이더리움은 보안과 생존이 올해 최우선 과제이며, AI 해킹 위협이 방어보다 빠른 상황이다.
- 엔비디아의 젠슨황 최고경영자가 사임했으며, 개인 투자자들은 이를 기회로 매수에 나섰으나 주가는 4.3% 하락해 시가총액 약 243조 원이 감소했다.
- 이재명 대통령은 주가조작 근절, 부실기업 신속한 퇴출, 기업 지배구조 개선을 강조했다.
- 진이언스가 보안 실적 호조와 구독형 서비스 확대로 추가 상승 가능성이 있다고 평가된다.
- HD현대에너지솔루션이 75,000원 지지선을 확보하고 있으며, 10~12만 원대까지 계단식 상승이 가능하다.
- SK바이오팜 장기 보유자 상담에서 에스코팜 신약의 미국 실적 호조와 바이오시밀러 부재를 근거로 4분기 실적 발표까지 보유를 추천했다.
- 선익시스템은 8만 원 지지선 유지 시 10만 원까지 1차 목표가로 설정되었으며, 10~13만 원대 구간에서 분할 매도 전략이 제시되었다.
- 한국전력은 실적 악화로 3만 원대까지 반등 후 분할 매도하되, 실적이 받쳐주는 다른 전력주(가온전선, 일진전기)로의 종목 교체가 권장되었다.
- SK하이닉스는 125만 원 지지선이 중요하며, 100만 원이 월봉상 지지선인 만큼 반등 시점의 추가 매수가 효과적이다.
- 현대무브스는 로봇 물류 자동화 주로 18,000원 1차 목표가, 2만 원대 최종 목표가가 설정되었으며 단기 바닥권으로 평가되었다.
- 다룬 종목: 진이언스, HD현대에너지솔루션, SK바이오팜, 선익시스템, 한국전력, SK하이닉스, 현대무브스
17:00 친절한 종목상담 4989
- 미정 종목의 반등은 강세를 의미하며, 4만원 이탈하지 않으면 65,000원까지 충분히 상승 가능하다.
- 재룡전기는 단기적으로 더 좋은 전력주가 많아 매도를 추천하나, 기술적으로는 30~35,000원 구간까지 반대 확률이 높다.
- 로봇주는 CES 2027에서 휴머노이드 로봇 테마가 중심이 되며, 내년까지 보유 시 50~60만원 이상 목표를 제시한다.
- 네이버는 실적 우려가 있으나 장기 투자 시 충분한 반등 여력이 있으며, 16만원 지지 여부가 가장 중요하다.
- 금호건설은 호남 반도체 클러스터 정책, 수주 실적, 기술적 수급이 모두 좋아 관심 있게 봐야 할 종목이며, 목표가 15,000원, 손절가 8,000원이 제시된다.
- 이수페타시스는 구글 TPU 수회와 대구 5공장 효과로 내년부터 성장이 가능하며, 기판주 수주장고가 역대급으로 증가 중이다. 목표가 11만원, 손절가 8만원이 제시된다.
- 산일전기는 AI 밸류 체인에 필수적인 전력주로 실적이 나오고 있어 장기 보유하되, 추가 매수 시 17만원 아래에서 진입해야 한다.
- 태성은 유리기판 테마 관련 단기 급등 종목으로, 65,000원에서 절반 매도하는 분할 전략을 권장한다.
- 대한광통신은 13,000원 지지가 중요하며, 추가 매수는 선별적으로 진행하고 20,000원을 목표가로 제시한다.
- 현대차는 10년 장기 투자 기준으로 꾸준한 적립식 매수를 권장하며, 2028년 보슨다이나믹스 IPO까지 보유할 것을 제안한다.
- 리아캔바이오는 금리 인상 압력 속에서 제약 바이오 섹터가 약세를 보일 가능성이 있어 추가 매수는 시기가 아니라고 평가한다.
- 다룬 종목: 미정, 재룡전기, 로봇주, 네이버, 금호건설, 이수페타시스, 산일전기, 태성, 대한광통신, 현대차, 리아캔바이오
18:00 친절한 종목상담 4989 / 마켓 브릿지
출연: 백인형(매니저)
- 항체물질 자료 공개까지 추가 매수를 삼가고 관망하되, 금리 이슈 해결 때까지 호흡을 길게 가져갈 것을 권장한다.
- 기아는 9만원 지지선 확인 후 20일선 돌파 시 추세 전환 신호로 판단하며, 환율 개선이 매출 회복의 전제 조건이다.
- 심택은 어닝 서프라이즈와 글로벌 점유율 우위로 기판주 내 강세를 유지하며, 기관 수급 변화에 민감하게 반응해야 한다.
- 이래앤시스는 로봇 부품 국산화 정책과 중국산 제재로 인한 반사 이익이 있으며, CES 2027까지 버티는 전략을 추천한다.
- 단기적으로 매크로(금리, CPI, PPI) 악화가 기업 실적보다 시장에 미치는 영향이 크므로 보수적 접근이 필요하다.
- 반도체 투자심리는 젠슨황 CEO 사임, 매크로 악화, CEO 교체 시 매도 법칙으로 인해 단기적으로 힘들 것으로 전망된다.
- 코스피는 하락 여력이 남아있고 코스닥이 사이클론 측면에서 유리하며, 개별주 장세에서 지수 편입 종목 매매 전략을 활용할 수 있다.
- 로봇 부품 국산화 정책 추진으로 액추에이터·감속기 등 핵심 부품주가 먼저 반응하며, 완성 로봇보다 부품주 중심 접근이 권장된다.
- 이수 페타시스는 기판 대장주로서 반도체 회복 시 대장 역할을 하며, 10만원 회복 후 11만원까지 추가 상승이 가능하다.
- 사명은 자동차 전장 기술력을 로봇 액추에이터에 적용하는 기업으로, 로봇 국산화 수혜주 중 기술력 있는 기업으로 추천된다.
- 바이오 전문가는 항체물질에 대한 유의미한 자료가 나올 때까지 추가 매수를 삼가고 금리 이슈까지 호흡을 길게 가져야 한다고 조언했다.
- 기판주들은 AI 밸류체인 정책 완화 시까지 대기하되, 심택은 어닝 서프라이즈(19% 초과)와 글로벌 점유율 50% 이상 추정으로 15만원과 10만원 목표가를 제시했다.
- 이래앤시스는 로봇 감속기 부품주로 CES 2027 로봇 테마 및 중국 부품 제재 수혜를 기대하며, 6천원 목표가, 4,100원 손절가를 제시했다.
- 젠슨황 CEO 사임으로 엔비디아 변동성이 커졌으나, 다음 주 실적 발표와 엔트로픽 IPO가 핵심 이벤트로 작용할 것이다.
- 골드만삭스는 삼성전자·SK하이닉스의 저평가(PBR 1.2배)를 강조한 반면, 모건스탠리는 내년 공급 증가에 따른 수익성 하락을 우려하며 목표가를 대폭 하향 조정했다.
- 정부의 코스닥 활성화 대책은 부실 기업 퇴출과 세그먼트 구분 등으로 실질적 지원책이 부족하다는 평가가 나왔으며, 코스닥은 장기적으로 밸류에이션 회복 여력이 있다.
- 정부가 로봇 부품 국산화율 80% 목표를 설정하면서 액추에이터·감속기 등 핵심 부품주들이 수혜를 기대할 수 있다.
- 기판주 이수 페타시스는 외국인 순 매도를 기관이 받아가며 강세를 유지 중이고, 10만원 회복 시 11만원까지 무난할 것으로 전망된다.
- 로봇주 사명은 11월 9일 저점에서 35% 이상의 수익률을 기록하고 있으며, 자동차 전장 기술력을 로봇 액추에이터에 적용한다.
- 다룬 종목: 항체물질, 기아, 심택, 이래앤시스, 이수페타시스, 사명, 삼성전자, SK하이닉스
19:00 마켓 브릿지
출연: 백인형(매니저)
- 엔비디아 시대로의 수급 이동에 주목하며, 반도체 소부장과 IP 설계 기업들의 실적 호전이 주가 상승을 뒷받침할 것으로 판단된다.
- 정부 정책 기대감이 지속될 것으로 보이며, 조정 구간에서 매수관점을 유지하는 것이 좋다. 반도체 장비주와 프로브카드 관련 기업의 성장성에 주목해야 한다.
- 금융위원장이 증한펀드를 시스템 리스크 발생 시에만 가동한다는 신중한 입장을 보였으나, 출연 전문가들은 정부의 순차적 정책 개입 가능성을 염두에 두고 있다.
- 엔비디아 젠슨황 전 CEO의 퇴진으로 AMD, 구글 TPU 등 대체 반도체 기업들로 수급이 이동할 것으로 예상되며, 이는 반도체 소부장 기업들에게 긍정적이다.
- 반도체 IP·설계·기판 관련 기업들이 일제히 실적 호전을 보이고 있으며, 정부 정책과 AI 칩 수요 증대가 주가 상승을 견인하고 있다.
- AI 안경이 12월 11일 30개 신규 모델 출시를 앞두고 있으며, 시장 규모가 연 47% 성장할 것으로 전망되지만 사생활 침해 우려가 있을 수 있다.
- 이수페타시스, 샘씨앤엑스, 에이직랜드 등 반도체 관련 종목들이 강한 상승세를 보이고 있으며, KC태그와 이오테크닉스 등이 다음주 추천 종목으로 제시된다.
- 다룬 종목: 반도체 소부장, IP 설계 기업, 반도체 장비주, 이수페타시스, 샘씨앤엑스, 에이직랜드, KC태그, 이오테크닉스
방송에서 나온 종목 한눈에
| 종목 | 프로그램(시간) | 전문가 | 의견 | 매수가 | 목표가 | 손절가 |
|---|---|---|---|---|---|---|
| 삼성전자 | 증시 오늘(08시) | 출연 전문가 | 관심 | – | – | – |
| 삼성전자 | 증시 오늘(09시) | 출연 전문가 | 관심 | – | – | – |
| 삼성전자 | 증시10(10시) | 출연 전문가 | 매수 추천 | – | – | – |
| 삼성전자 | 증시10(11시) | 출연 전문가 | 매수 | – | – | – |
| 삼성전자 | 증시10(12시) | 출연 전문가 | 매수 | – | – | – |
| 삼성전자 | 증시 오늘과 내일(13시) | 김준우(기자) | 관심 | – | – | – |
| 삼성전자 | 증시 오늘과 내일(14시) | 출연 전문가 | 관심 | – | 24만 5천 원 | 19만 4천 원 |
| 삼성전자 | 증시 오늘과 내일(15시) | 유창희(대표) | 관심 | – | – | – |
| 삼성전자 | 친절한 종목상담 4989→마켓 브릿지(18시) | 출연 전문가 | 관망 | – | 모건스탠리 39만 9천원, 골드만삭스 지지 | – |
| SK하이닉스 | 증시 오늘(08시) | 출연 전문가 | 관망 | – | – | – |
| SK하이닉스 | 증시 오늘(09시) | 출연 전문가 | 관심 | – | – | – |
| SK하이닉스 | 증시10(10시) | 출연 전문가 | 관심 | – | – | – |
| SK하이닉스 | 증시10(11시) | 이권혜희(위즈베이브 대표) | 관심 | – | – | – |
| SK하이닉스 | 증시10(12시) | 출연 전문가 | 관망 | – | – | – |
| SK하이닉스 | 증시 오늘과 내일(13시) | 김준우(기자) | 관망 | – | – | – |
| SK하이닉스 | 증시 오늘과 내일(14시) | 이정민(이사) | 관망 | – | – | – |
| SK하이닉스 | 뉴스M→친절한 종목상담 4989(16시) | 이에왕(제1투자그룹 팀장) | 관망 | 100~125만 원 | – | 100만원 |
| SK하이닉스 | 친절한 종목상담 4989→마켓 브릿지(18시) | 출연 전문가 | 관망 | – | 골드만삭스 지지, 모건스탠리 160만원 | – |
| 이수페타시스 | 증시 오늘(09시) | 출연 전문가 | 관심 | – | – | – |
| 이수페타시스 | 증시10(11시) | 조기준(엠빅앤 골드 매니저) | 매수 | – | 10조원 이상 | – |
| 이수페타시스 | 증시 오늘과 내일(13시) | 김준우(기자) | 관심 | – | – | – |
| 이수페타시스 | 증시 오늘과 내일(13시) | 김준우(기자) | 관심 | – | – | – |
| 이수페타시스 | 친절한 종목상담 4989(17시) | 출연 전문가 | 매수 추천 | – | 11만원 | 8만원 |
| 이수페타시스 | 친절한 종목상담 4989→마켓 브릿지(18시) | 백인형(매니저) | 관심 | – | 10만원 회복 후 11만원까지 상승 기대 | – |
| 이수페타시스 | 마켓 브릿지(19시) | 출연 전문가 | 매수 추천 | – | – | – |
| 엔비디아 | 굿모닝 오늘의 증시→증시 오늘(07시) | 출연 전문가 | 매도·주의 | – | – | – |
| 엔비디아 | 증시 오늘(08시) | 출연 전문가 | 관망 | – | – | – |
| 엔비디아 | 증시10(10시) | 출연 전문가 | 관심 | – | – | – |
| 엔비디아 | 증시10(12시) | 출연 전문가 | 주의 | – | – | – |
| 엔비디아 | 증시 오늘과 내일(13시) | 신광섭(엔벤고대 매니저) | 주의 | – | – | – |
※ 표의 의견·가격은 방송 출연자가 제시한 것이며, 이 블로그의 매수 추천이 아닙니다. 이름·가격은 방송 내용 요약이라 표기가 다를 수 있습니다.
종목별 자세히
삼성전자
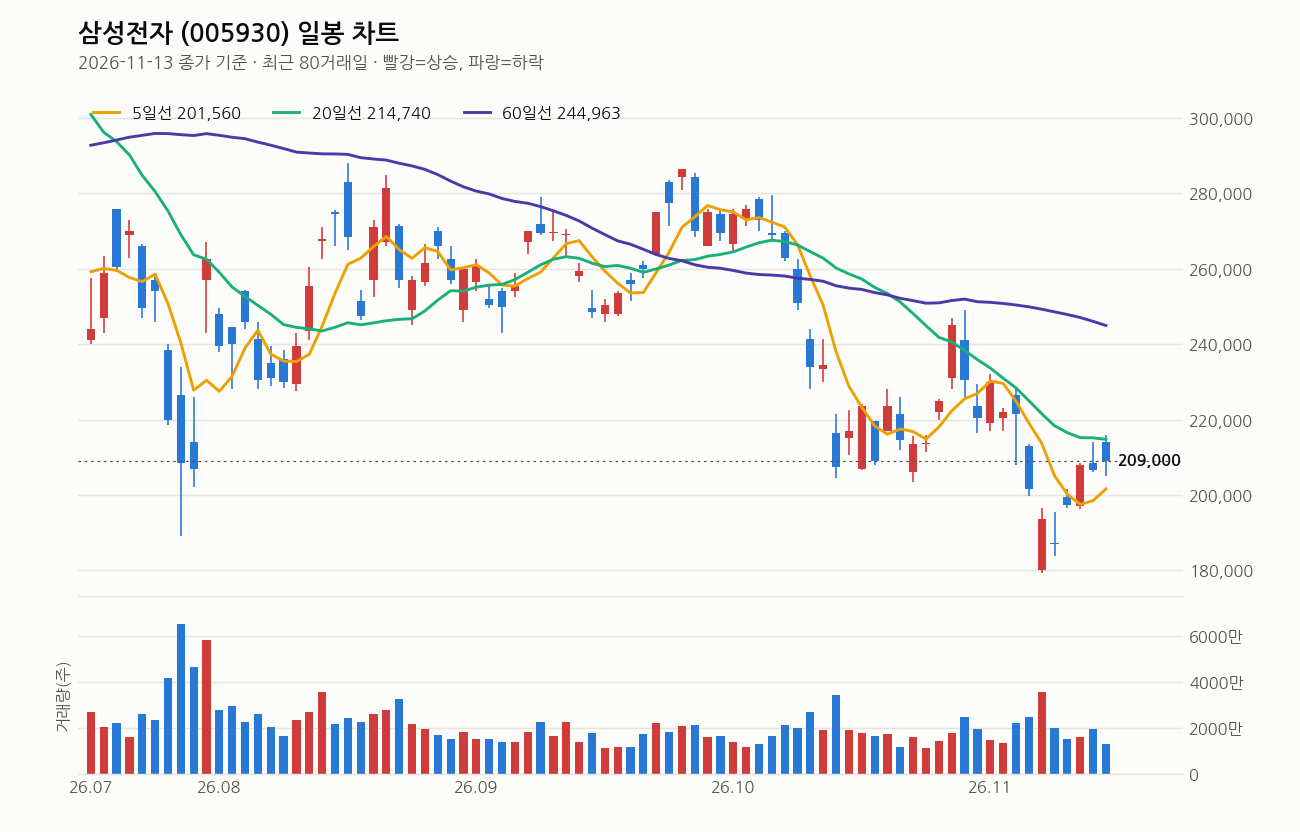
프로그램 · 전문가: 다양한 전문가들에 의해 가장 많이 다루어진 종목
- 온양 캠퍼스 HBM 패키징 공장 투자(46조 원) 발표로 수혜 기대, HBM4 점유율 확대로 하이닉스보다 탄력도 높음, 외국인 보유 비중이 17년 만에 최저로 수급 강함
- 젠슨황 사임으로 엔비디아 의존도가 상대적으로 낮은 점과 HBM 투자 확대로 수혜 기대, 가격 협상력 강화 예상
- AMD·브로드컴 등 비엔비디아 진영과의 협력으로 추가 수주 가능성, PBR 0.7배의 역대급 저평가 구간
- 주의할 점: 올해 증여세 이슈로 단기 상승 제약, NVIDIA 리더십 공백 기간 추가 불확실성
- 기준일 주가: 209,000원 (+1.21%)
SK하이닉스
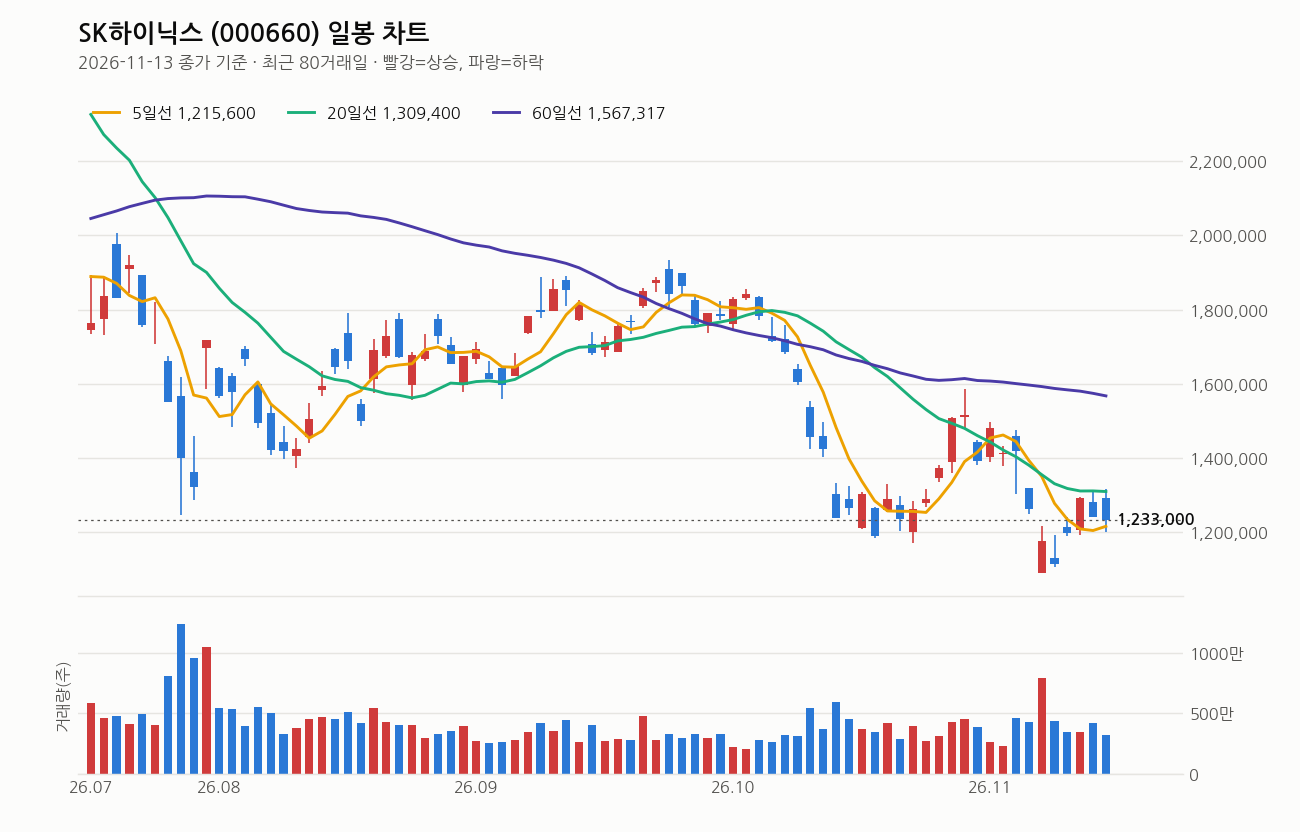
프로그램 · 전문가: 다양한 전문가들에 의해 다루어짐
- 메모리 반도체로 엔비디아 의존도가 삼성전자보다 높으나, AMD는 HBM을 더 많이 사용해 수요 다변화 기대, ASIC 확대로 메모리 칩 수요 증대
- 단일 고객(NVIDIA) 매칭 약 23조 원에서 메모리 수급 다변화로 전환, 내년 HBM4 가격 인상 기대
- 주의할 점: 엔비디아와의 깊은 파트너십으로 가격 인하 압력 가능성, 단기 불확실성 높음
- 기준일 주가: 1,233,000원 (-0.64%)
이수페타시스
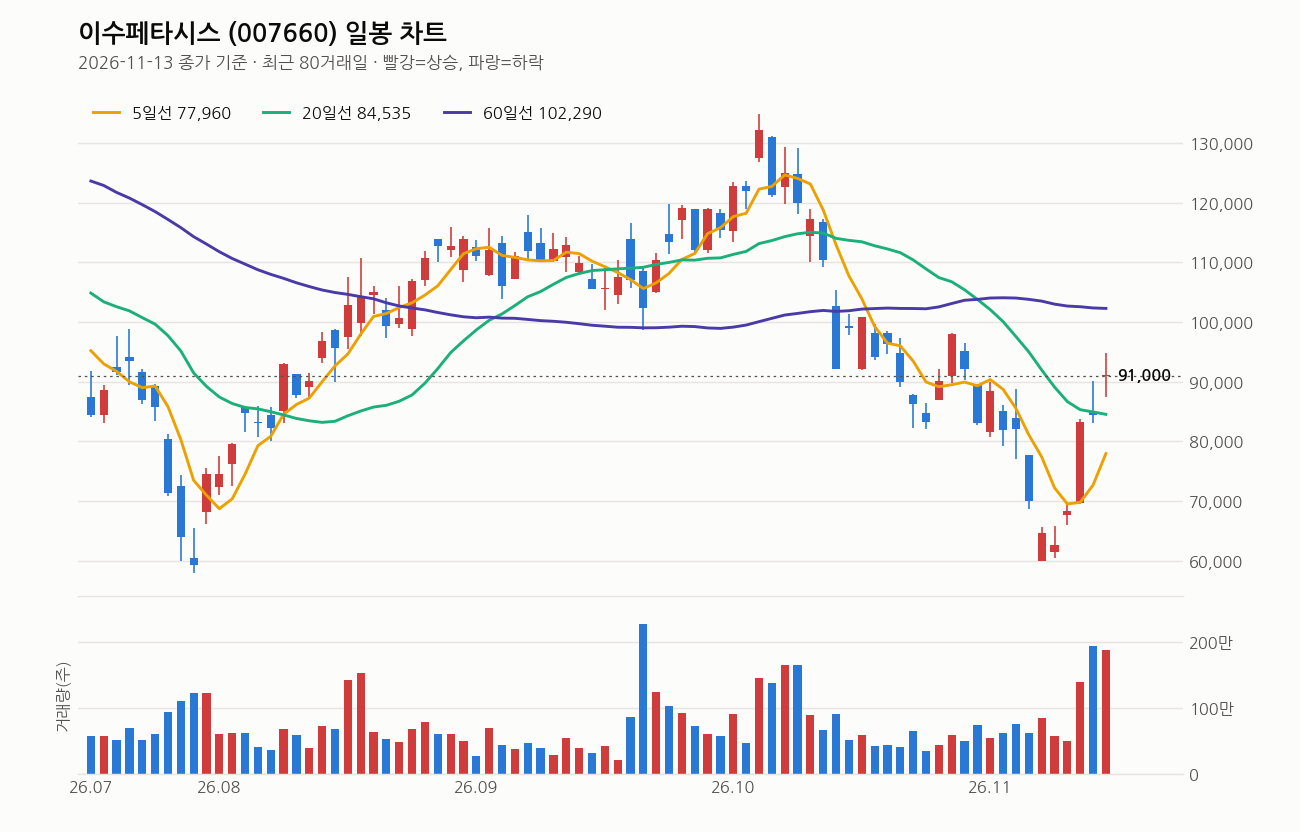
프로그램 · 전문가: 기판 업체 중 시총 1위로 10조원까지 갈 가능성, 구글 TPU 공급망 포함, 기관 매수 급증
- 기판 대장주로서 반도체 회복 시 대장 역할 수행, 10만원 회복 후 11만원까지 상승 기대
- 대구 5공장 효과 내년부터 본격화, 통신장비 기판 사업도 확대 중
- 구글 TPU 수회와 대구 5공장 효과로 내년부터 성장, 수주장고가 역대급
- 목표가: 10조원 이상 시총 기대 / 11만원 (1차 목표)
- 손절가: 8만원
- 주의할 점: 경기 둔화, 수주 감소 가능성, 고평가 우려
- 기준일 주가: 91,000원 (+7.69%)
엔비디아
프로그램 · 전문가: 젠슨황 CEO 사임 관련 가장 주요 이슈
- 젠슨황 CEO 전격 사임으로 리더십 공백 발생, 글로벌 투자은행 30~50% 목표가 하향 조정 (모건스탠리 400달러→200달러)
- 장중 14% 급락 후 종가 -4%로 회복, 1조 3,000억 달러 규모 순환금융 구조 불확실성 증가
- CEO 사임으로 순환금융 구조 붕괴 우려, 경영 공백과 임시 CEO 체제 전환으로 단기 변동성 커짐
- 주의할 점: 리더십 공백, 기술 유출 조사, 의사결정 지연 우려, 중국 수요 붕괴 리스크, 경쟁 심화
- 기준일 주가: 미국 증시 기준
한국전력
프로그램 · 전문가: 3분기 어닝쇼커로 외국인·기관 최다 매도, 실적 악화 주요 이슈
- 3분기 적자 전환 후 4분기 더 악화 전망, 유가·LNG 상승과 전기요금 동결로 수익성 압박
- 전기요금 인상 연기로 적자 우려, 내년 전망 하향으로 배당 여력 감소
- 고유가·환율 악화, 정부의 전기요금 동결 정책으로 구조적 수익성 악화
- 손절가: 지지선 27,000~27,500원 이하 이탈 시
- 주의할 점: WTI 유가가 90~100달러 도달 시 내년 하반기까지 악화, 전기요금 인상 난조
- 기준일 주가: 27,600원 (-7.23%)
코세스
프로그램 · 전문가: 반도체 후공정 담당 및 신사업 전환 평가
- 어제 6~7% 상승하며 1차 목표가 달성, 사상 최대 영업이익 기록
- 후공정 장비에서 SOFC·전국세 자동화로 사업 구조 전환, 내년 에너지 부분 매출이 후공정 초과 예상
- 3분기 분기 최대 실적, 영업이익률 39.1%, SOFC 장비 매출 357억 원으로 내년 담보
- 목표가: 2차 목표가 4만 원 / 73,000원 (SK 증권 상향)
- 주의할 점: SOFC 시장 확대 불확실성, 경쟁 심화 가능성
- 기준일 주가: 35,800원 (+5.29%)
HPSP
프로그램 · 전문가: 반도체 고압 수소 어닐링 장비 독점 공급업체로 높은 마진율
- 매출액 2년 만에 2배 이상 증가, 영업이익률 55%, 순이익률 44%의 높은 마진율
- HBM 2086층 적층 시 미세한 결함 치료 필수 장비, TSMC부터 삼성·SK하이닉스까지 공급
- 고층 적층 공정에서 필수 장비이며 독점 구조
- 매수가: 39,515원
- 목표가: 1차 43,500원 / 2차 45,500원 / 53,000원
- 손절가: 27,000원 / 35,000원
- 주의할 점: 고객 집중도 높음, 정부 데이터센터 투자 정책 완화 지연 시 조정
- 기준일 주가: 41,050원 (+3.79%)
로보티즈
프로그램 · 전문가: 휴머노이드 로봇 양산 임박, 본격 물리적 AI 수혜주
- 3분기 흑자전환, 연내 초도 물량 수주 기대감 강함
- 코스닥 강세 주도, 물리적 AI 트렌드의 수혜 주도
- CES 2027에서 휴머노이드 로봇 테마 중심이 될 것으로 예상, 내년까지 보유 시 50~60만원 이상 목표
- 목표가: 28만원
- 주의할 점: 변동성 큼, 초도 양산 일정 지연 리스크
- 기준일 주가: 248,000원 (+3.98%)
기판주(TLB, 코리아서킷 등)
프로그램 · 전문가: 반도체 기판 공급 부족으로 가격 협상력 강화 기대
- 소캠2 기판으로 3분기 영업이익률 18%의 우수한 실적, 내년 베트남 신공장 가동으로 추가 성장 기대
- 기판주 신고가 갱신, 장비주보다 추가 상승 여력이 큼
- AI 반도체 고부가가치 제품 수요 구조적 증가
- 목표가: 코리아서킷 12만원 / 심택 15만원·10만원
- 손절가: 코리아서킷 8만원 / 심택 7만원
- 주의할 점: PER 관점 고평가 우려, 실적 반영 속도
- 기준일 주가: TLB 기준
에이직·TPU 관련주(가온칩스, AD테크놀로지 등)
프로그램 · 전문가: 엔비디아 의존도 감소로 구글 TPU, 아마존 자체 칩 개발 수혜
- 가온칩스 22% 상승, AD테크놀로지 18% 상승으로 20% 안팎 급등
- AD테크놀로지가 매출 2,000억 이상, 영업이익 75~100억으로 가온칩스보다 실적 기반 강함
- ASIC 칩 시대 도래로 설계 아웃소싱 수주 폭발적 증가 기대
- 목표가: 퀄리타스반도체 9,000원
- 주의할 점: 단발성 상승 가능성, 실적 담보 필요
- 기준일 주가: 관련 종목 기준
전력·변압기주(효성중공업, KBI메탈 등)
프로그램 · 전문가: AI 데이터센터 전력 수요 증가로 변압기·전력설비 수혜
- 효성중공업은 변압기·차단기 등 고부가가치 제품으로 수혜 기대
- KBI메탈은 전선·변압기 등 전력설비 관련으로 2분기 영업이익 813% 증가
- 목표가: 효성중공업 200만~210만 원 / KBI메탈 4,500원
- 손절가: 효성중공업 145만 원 / KBI메탈 3,000원
- 주의할 점: 정책 변수, 유가 상승 압박
- 기준일 주가: 기준
내일 체크할 포인트
- 다음 주 엔트로픽 IPO 상장(공모가 70~78달러)과 엔비디아 실적 발표가 주요 이벤트이므로, 이에 따른 시장 반응과 글로벌 증시 흐름을 면밀히 추적할 필요가 있다.
- 외국인 수급 동향이 코스피 방향성을 결정하는 핵심이며, 특히 기관과 외인의 매수·매도 비중 변화를 주시하고 5,500선 돌파 재도전 여부가 중요한 신호가 될 수 있다.
- 금리·환율·유가 등 매크로 악재(이란 리스크, 미국 10년물 국채 5% 이상)가 지속되고 있으므로, 단기 반등보다는 보수적인 관점에서 매수 타이밍을 기다릴 필요가 있다.
- 반도체 소부장과 로봇 부품주가 주도 섹터인 만큼, 기업실적과 수주 동향을 중심으로 모멘텀을 판단하되, 특히 기판주와 액추에이터 관련 종목의 기관 수급 변화에 민감하게 반응해야 한다.
- 정부의 자본시장 정상화 대책과 로봇 부품 국산화 정책(80% 목표) 등이 추가로 발표될 가능성이 있으므로, 이에 따른 수혜 종목과 정책 강도를 면밀히 모니터링해야 한다.
관련 기사
- 삼성전자, 미국 냉각 장비 업체 모딘 인수 협상 추진으로 데이터센터 영토 확장 (글로벌이코노믹, 2026-11-13)
- 삼성전자, 구글·젠틀몬스터·워비파커 협업 ‘인텔리전트 아이웨어’ 출시 (더나은미래, 2026-11-13)
- (ETF 시황) AI 소부장 웃고 SK하이닉스 레버리지 울고…수익률 희비 (뉴스핌, 2026-11-13)
- 코스피 하락 전환…SK하이닉스 4%대 하락 (아시아경제, 2026-11-13)
- 이수페타시스 오후 5%대 상승…AI 기판 수요 기대 (비건뉴스, 2026-11-13)
- (특징주) 이수페타시스, 반도체 기판에 관심 쏠려.. ‘급등’ (글로벌이코노믹, 2026-11-13)
※ 프로그램명은 방송사 편성표 기준이며, 출연자 이름·소속은 방송 내용을 요약 정리한 것이라 표기가 다를 수 있습니다.
장 마감 후엔 적중 결과까지 그대로 공개합니다.
※ 이 글은 경제방송 주식 프로그램 내용을 개인이 요약한 것으로, 방송사와 관계가 없습니다. 📢 매일 알림: 테토주식 텔레그램